○大洲市知的障害者福祉法施行細則
平成17年1月11日
大洲市規則第93号
(趣旨)
第1条 知的障害者福祉法(昭和35年法律第37号。以下「法」という。)の施行については、別に定めがあるものを除くほか、この細則の定めるところによる。
(判定の依頼)
第2条 福祉事務所長は、法第9条第6項及び第16条第2項の規定により知的障害者更生相談所(以下「更生相談所」という。)に判定を求めるときは、愛媛県知的障害者福祉法施行細則(昭和37年愛媛県規則第10号。以下「県施行細則」という。)様式第1号の判定依頼書を更生相談所長に送付するとともに、県施行細則様式第2号の判定案内書を当該知的障害者に交付しなければならない。
(職親の申込み等)
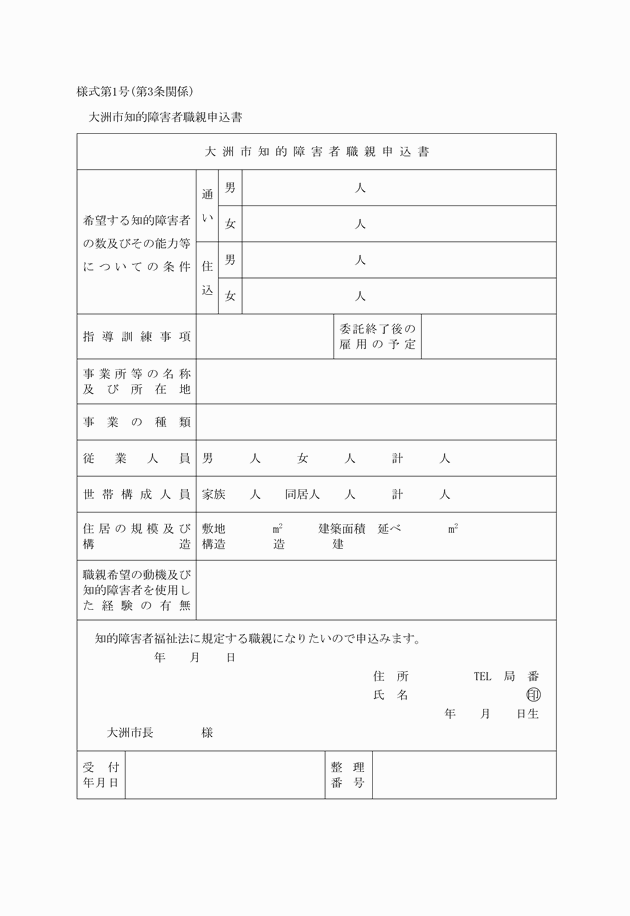
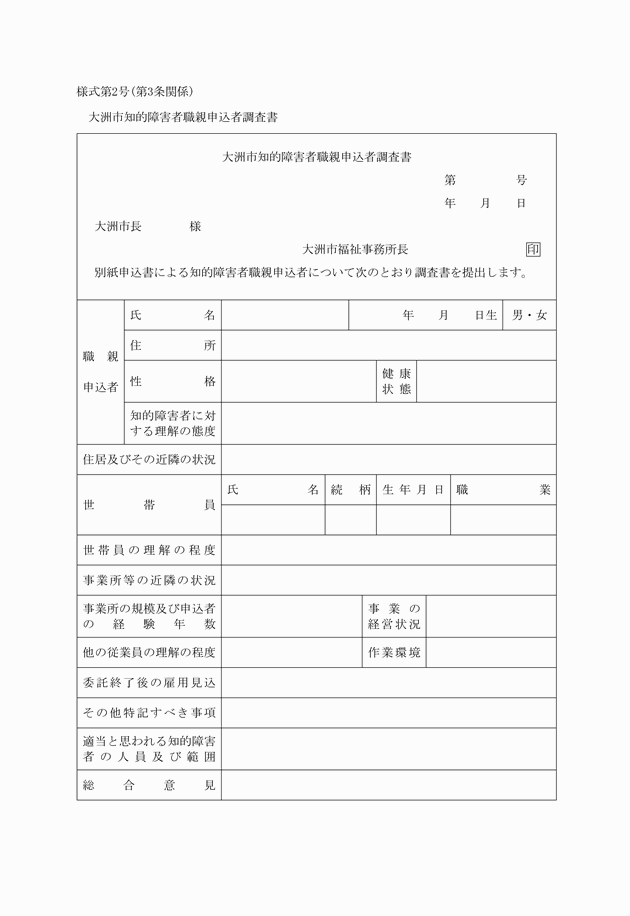
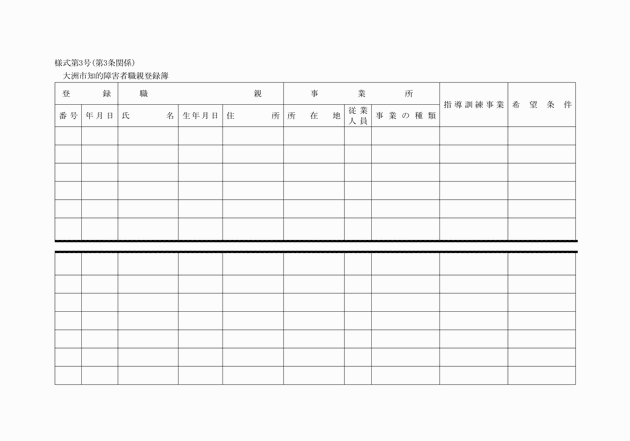
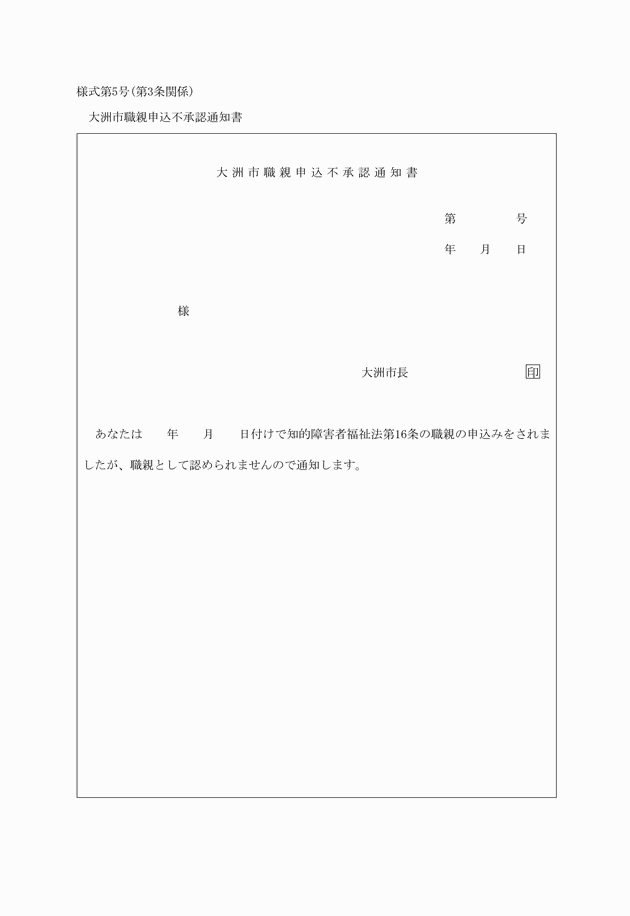
第3条 知的障害者福祉法施行規則(昭和35年厚生省令第16号)第39条の規定による職親になることの希望の申出は、大洲市知的障害者職親申込書(様式第1号)によらなければならない。
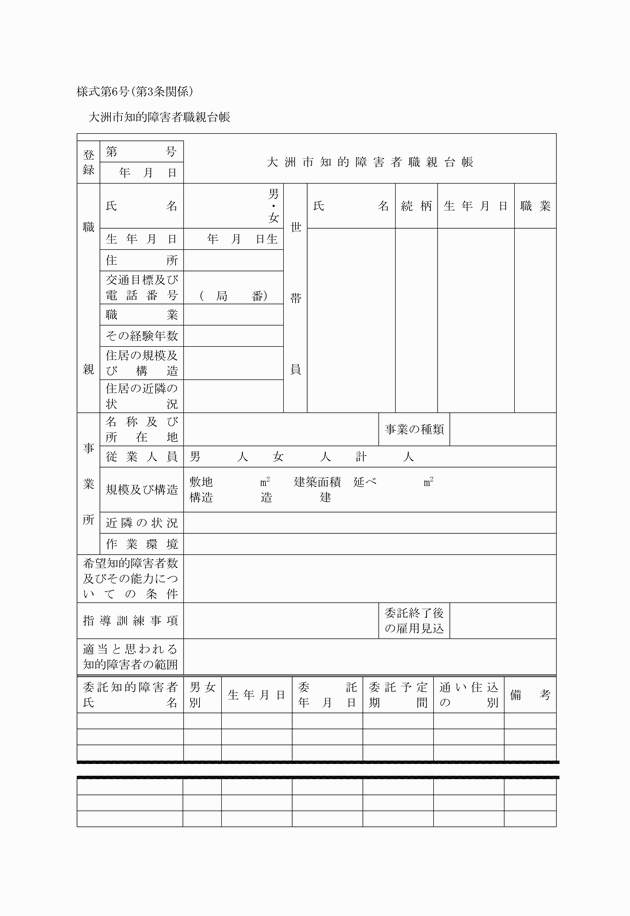
4 福祉事務所長は、大洲市知的障害者職親台帳(様式第6号)を備え、職親について必要な事項を記載しなければならない。
(職親委託申込書)
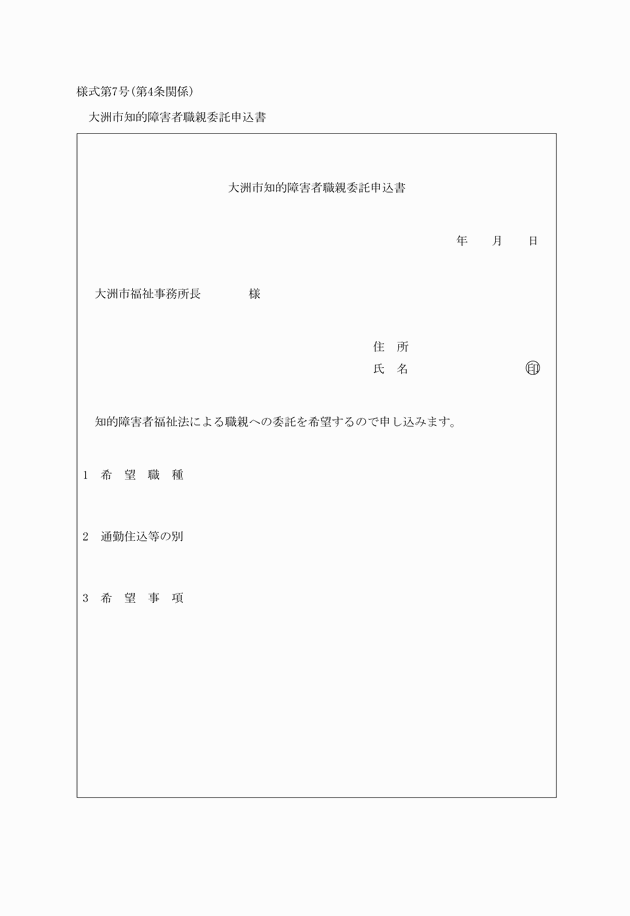
第4条 知的障害者は、職親への委託を希望するときは、大洲市知的障害者職親委託申込書(様式第7号)を福祉事務所長に提出するものとする。
(職親への委託)
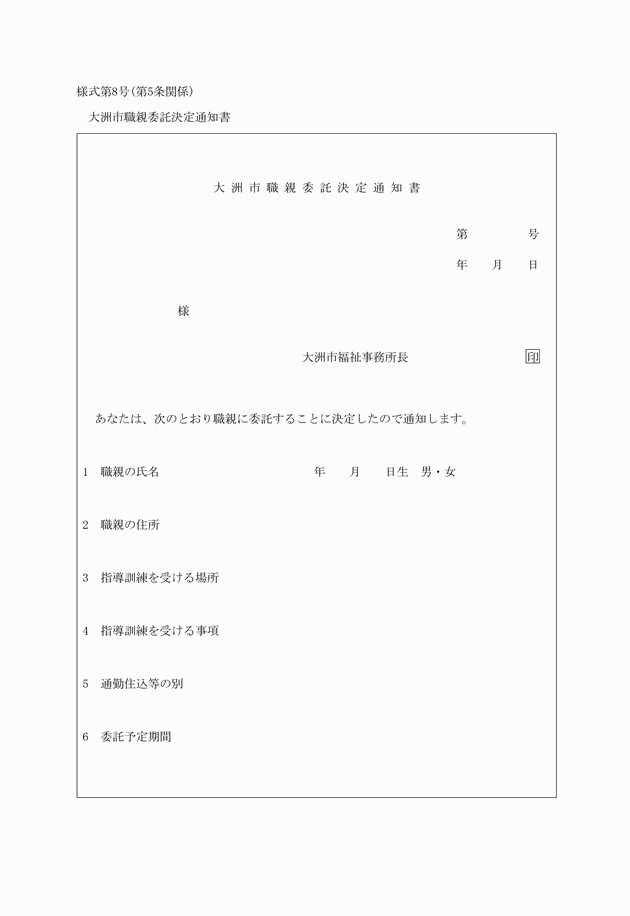
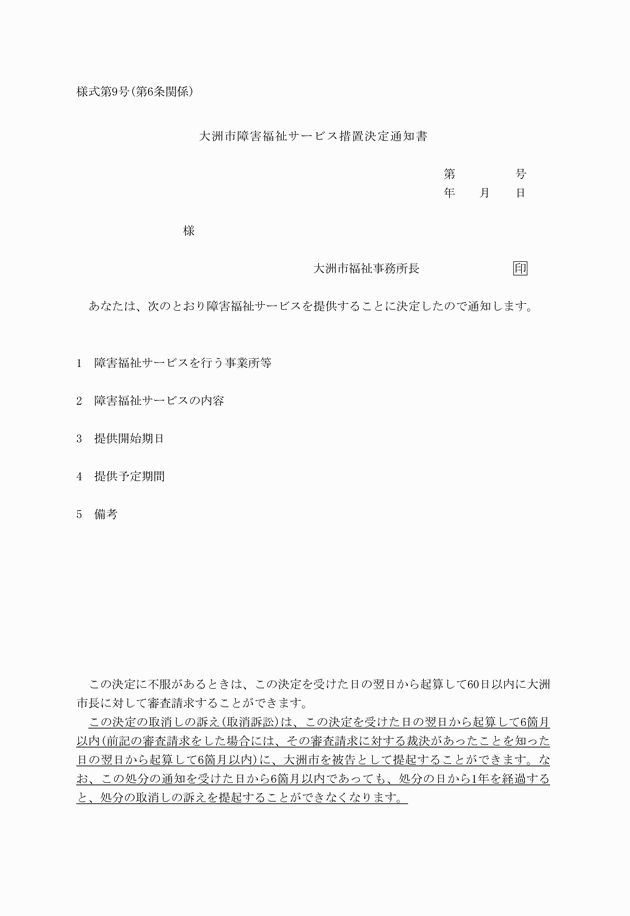
第5条 福祉事務所長は、法第16条第1項第3号の規定により知的障害者の援護を職親に委託することを決定したときは、大洲市職親委託決定通知書(様式第8号)を当該知的障害者に送付しなければならない。
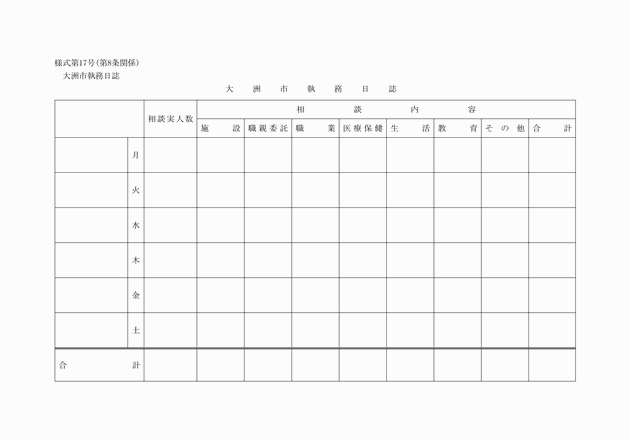
(執務日誌)
第8条 福祉事務所長は、知的障害者の福祉の業務について大洲市執務日誌(様式第17号)に必要な事項を記載しなければならない。
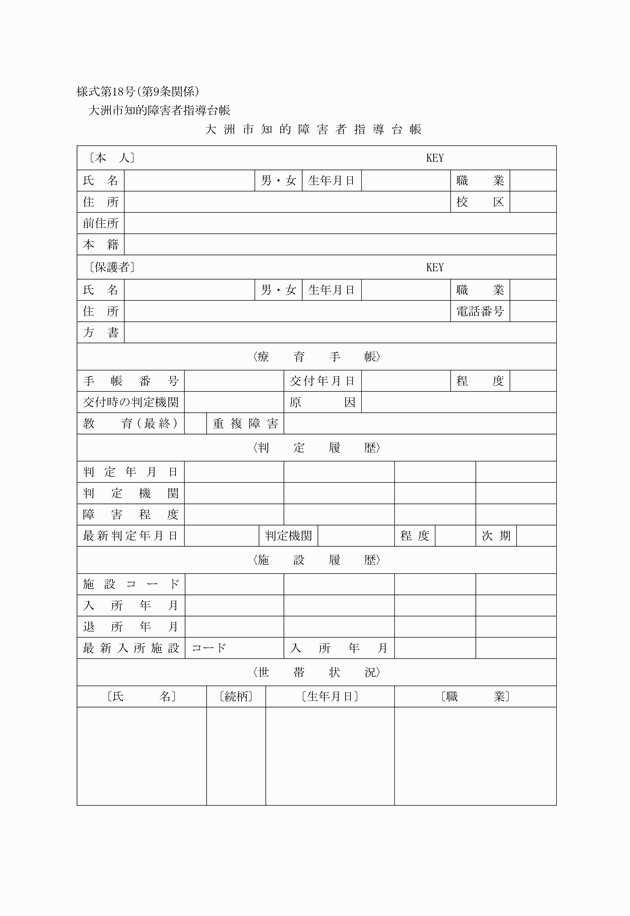
(知的障害者指導台帳)
第9条 福祉事務所長は、大洲市知的障害者指導台帳(様式第18号)を備え、必要な事項を記載しなければならない。
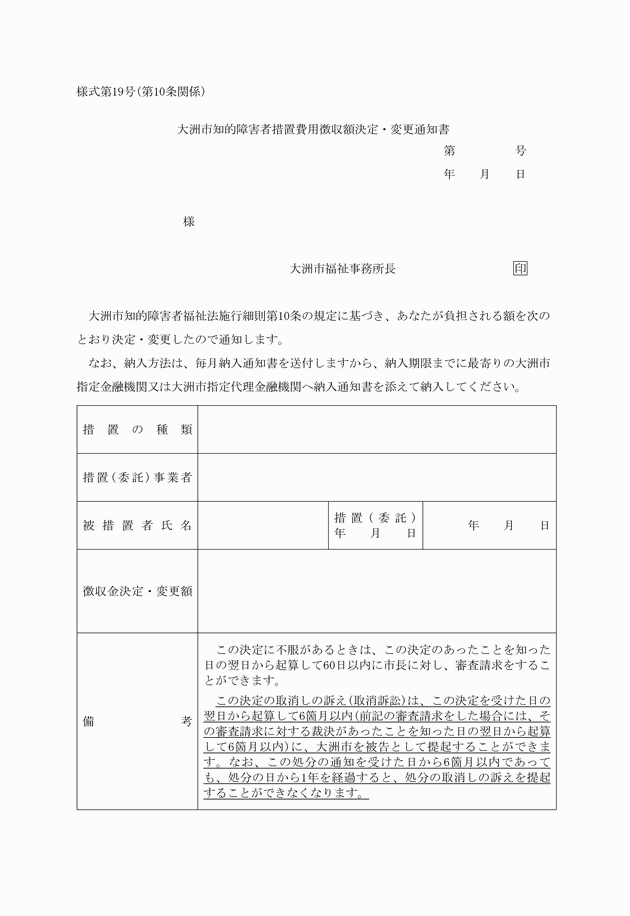
(費用の徴収)
第10条 法第27条の規定により、知的障害者又はその扶養義務者(以下「納入義務者」という。)から徴収する法第15条の4及び法第16条第1項第2号の規定による措置に要する費用の額は、別表により算定した額とする。
3 この規則に定めるもののほか、費用の徴収については、大洲市会計規則(平成17年大洲市規則第49号)の規定を適用する。
附則
(施行期日)
1 この細則は、平成17年1月11日から施行する。
附則(平成17年4月1日大洲市規則第209号)
この規則は、平成17年4月1日から施行する。
附則(平成18年4月1日大洲市規則第49号)
この規則は、平成18年4月1日から施行する。
附則(平成18年10月1日大洲市規則第83号)
この規則は、平成18年10月1日から施行する。
附則(平成24年6月25日大洲市規則第37号)
この規則は、公布の日から施行し、改正後の大洲市知的障害者福祉法施行細則の規定は、平成24年4月1日から適用する。
別表(第10条関係)
(1) 障害福祉サービス(施設入所支援、宿泊型自立訓練又は旧知的障害者通勤寮を利用しつつ生活介護、自立訓練、就労移行支援又は就労継続支援(法附則第22条第1項に規定する特定旧法受給者に対して行うものに限る。)を利用する場合)及び旧法入所施設被措置者の利用者負担額
対象収入額等による階層区分 | 負担基準月額 | ||
施設入所支援、宿泊型自立訓練又は旧知的障害者通勤寮を利用しつつ生活介護、自立訓練、就労移行支援又は就労継続支援(法附則第22条第1項に規定する特定旧法受給者に対して行うものに限る。)を利用する場合、旧法入所施設 | |||
1 | 生活保護法に規定する被保護者 | 円 0 | |
|
| 前年分の対象収入額の年額区分 |
|
2 | 1階層に該当する者以外の者 | 0円~270,000円 | 0 |
3 | 270,001~280,000 | 1,000 | |
4 | 280,001~300,000 | 1,800 | |
5 | 300,001~320,000 | 3,400 | |
6 | 320,001~340,000 | 4,700 | |
7 | 340,001~360,000 | 5,800 | |
8 | 360,001~380,000 | 7,500 | |
9 | 380,001~400,000 | 9,100 | |
10 | 400,001~420,000 | 10,800 | |
11 | 420,001~440,000 | 12,500 | |
12 | 440,001~460,000 | 14,100 | |
13 | 460,001~480,000 | 15,800 | |
14 | 480,001~500,000 | 17,500 | |
15 | 500,001~520,000 | 19,100 | |
16 | 520,001~540,000 | 20,800 | |
17 | 540,001~560,000 | 22,500 | |
18 | 560,001~580,000 | 24,100 | |
19 | 580,001~600,000 | 25,800 | |
20 | 600,001~640,000 | 27,500 | |
21 | 640,001~680,000 | 30,800 | |
22 | 680,001~720,000 | 34,100 | |
23 | 720,001~760,000 | 37,500 | |
24 | 760,001~800,000 | 39,800 | |
25 | 800,001~840,000 | 41,800 | |
26 | 840,001~880,000 | 43,800 | |
27 | 880,001~920,000 | 45,800 | |
28 | 920,001~960,000 | 47,800 | |
29 | 960,001~1,000,000 | 49,800 | |
30 | 1,000,001~1,040,000 | 51,800 | |
31 | 1,040,001~1,080,000 | 54,400 | |
32 | 1,080,001~1,120,000 | 57,100 | |
33 | 1,120,001~1,160,000 | 59,800 | |
34 | 1,160,001~1,200,000 | 62,400 | |
35 | 1,200,001~1,260,000 | 65,100 | |
36 | 1,260,001~1,320,000 | 69,100 | |
37 | 1,320,001~1,380,000 | 73,100 | |
38 | 1,380,001~1,440,000 | 77,100 | |
39 | 1,440,001~1,500,000 | 81,100 | |
40 | 1,500,001円以上 | (対象収入額-150万円)×0.9÷12月+81,000円(100円未満切り捨て) | |
(注) 1 障害者が負担すべき額は、対象収入額等による階層区分に応じ、負担基準月額の欄に掲げる額とする。 2 この表において「対象収入額」とは、収入額(社会通念上収入として認定することが適当でないものを除く。)から、租税、社会保険料等の必要経費の額を控除した額をいう。 | |||
(2) 障害福祉サービス(施設入所支援、宿泊型自立訓練又は旧知的障害者通勤寮を利用しつつ生活介護、自立訓練、就労移行支援又は就労継続支援(法附則第22条第1項に規定する特定旧法受給者に対して行うものに限る。)を利用する場合)及び旧法入所施設被措置者の扶養義務者の利用者負担額
税額等による階層区分 | 負担基準月額 | ||
施設入所支援、宿泊型自立訓練又は旧知的障害者通勤寮を利用しつつ生活介護、自立訓練、就労移行支援又は就労継続支援(法附則第22条第1項に規定する特定旧法受給者に対して行うものに限る。)を利用する場合、旧法入所施設 | |||
A | 生活保護法第6条第1項に規定する被保護者 | 円 0 | |
B | 当該年度分の市町村民税が非課税の者(A階層に該当する者を除く。) | 0 | |
C1 | 前年分の所得税が非課税の者(A階層又はB階層に該当する者を除く。) | 当該年度分の市町村民税のうち均等割のみ課税の者 | 2,200 |
C2 | 当該年度分の市町村民税のうち所得割が課税の者 | 3,300 | |
|
| 前年分の所得税額の年額区分 |
|
D1 | 前年分の所得税が課税の者(A階層又はB階層に該当する者を除く。) | 0円~30,000円 | 4,500 |
D2 | 30,001~80,000 | 6,700 | |
D3 | 80,001~140,000 | 9,300 | |
D4 | 140,001~280,000 | 14,500 | |
D5 | 280,001~500,000 | 20,600 | |
D6 | 500,001~800,000 | 27,100 | |
D7 | 800,001~1,160,000 | 34,300 | |
D8 | 1,160,001~1,650,000 | 42,500 | |
D9 | 1,650,001~2,260,000 | 51,400 | |
D10 | 2,260,001~3,000,000 | 61,200 | |
D11 | 3,000,001~3,960,000 | 71,900 | |
D12 | 3,960,001~5,030,000 | 83,300 | |
D13 | 5,030,001~6,270,000 | 95,600 | |
D14 | 6,270,001円以上 | 介護給付費等基準額又は旧法施設支援費基準額 | |
(注) 1 障害者の扶養義務者(障害者の入所時に障害者と同一の世帯に属し、かつ、生計を同じくすると認められる配偶者又は子(障害者が20歳未満の場合においては、配偶者、父母又は子)のうち、市町村民税又は所得税の税額が最も高い者をいう。以下同じ。)が負担すべき額は、それぞれ税額等による階層区分に応じ、負担基準月額の欄に掲げる額とする。 2 注1の規定にかかわらず、扶養義務者が負担すべき額が、介護給付費等基準額又は旧法施設支援費基準額から障害者本人が負担する額を控除した額を超える場合は、当該控除した額を負担するものとする。 3 この表において「市町村民税」とは、地方税法(昭和25年法律第226号)の規定による市町村民税(同法の規定による特別区民税を含む。)をいい、「均等割」及び「所得割」とは、それぞれ、同法第292条第1項第1号及び第2号に規定する均等割及び所得割(それぞれ、同法の規定による特別区民税に係るものを含む。)をいう。ただし、均等割又は所得割の額の計算においては、同法第323条の規定により市町村民税の減免が行われた場合には、その額を所得割の額又は均等割の額から順次控除した額を所得割の額又は均等割の額とし、所得割の額の計算においては、同法第314条の7及び同法附則第5条第3項の規定は適用しないものとする。 4 この表において「所得税」とは、所得税法(昭和40年法律第33号)、租税特別措置法(昭和32年法律第26号)、経済社会の変化等に対応して早急に講ずべき所得税及び法人税の負担軽減措置に関する法律(平成11年法律第8号)及び災害被害者に対する租税の減免、徴収猶予等に関する法律(昭和22年法律第175号)の規定によって計算される所得税をいう。ただし、所得税額の計算においては、次の規定は適用しないものとする。 (1) 所得税法第92条第1項並びに第95条第1項、第2項及び第3項 (2) 租税特別措置法第41条第1項及び第2項並びに第41条の2 (3) 租税特別措置法等の一部を改正する法律(平成10年法律第23号)附則第12条 | |||
(3) 障害福祉サービス(療養介護、生活介護、自立訓練、宿泊型自立訓練、就労移行支援、就労継続支援)及び旧法通所施設被措置者の利用者負担額((1)に該当する者を除く。)
対象収入額等による階層区分 | 負担基準月額 | ||
療養介護、生活介護、自立訓練、宿泊型自立訓練、就労移行支援、就労継続支援、旧法通所施設 | |||
1 | 生活保護法に規定する被保護者 | 円 0 | |
|
| 前年分の対象収入額の年額区分 |
|
2 | 1階層に該当する者以外の者 | 0円~270,000円 | 0 |
3 | 270,001~280,000 | 500 | |
4 | 280,001~300,000 | 900 | |
5 | 300,001~320,000 | 1,700 | |
6 | 320,001~340,000 | 2,300 | |
7 | 340,001~360,000 | 2,900 | |
8 | 360,001~380,000 | 3,700 | |
9 | 380,001~400,000 | 4,500 | |
10 | 400,001~420,000 | 5,400 | |
11 | 420,001~440,000 | 6,200 | |
12 | 440,001~460,000 | 7,000 | |
13 | 460,001~480,000 | 7,900 | |
14 | 480,001~500,000 | 8,700 | |
15 | 500,001~520,000 | 9,500 | |
16 | 520,001~540,000 | 10,400 | |
17 | 540,001~560,000 | 11,200 | |
18 | 560,001~580,000 | 12,000 | |
19 | 580,001~600,000 | 12,900 | |
20 | 600,001~640,000 | 13,700 | |
21 | 640,001~680,000 | 15,400 | |
22 | 680,001~720,000 | 17,000 | |
23 | 720,001~760,000 | 18,700 | |
24 | 760,001~800,000 | 19,900 | |
25 | 800,001~840,000 | 20,900 | |
26 | 840,001~880,000 | 21,900 | |
27 | 880,001~920,000 | 22,900 | |
28 | 920,001~960,000 | 23,900 | |
29 | 960,001~1,000,000 | 24,900 | |
30 | 1,000,001~1,040,000 | 25,900 | |
31 | 1,040,001~1,080,000 | 27,200 | |
32 | 1,080,001~1,120,000 | 28,500 | |
33 | 1,120,001~1,160,000 | 29,900 | |
34 | 1,160,001~1,200,000 | 31,200 | |
35 | 1,200,001~1,260,000 | 32,500 | |
36 | 1,260,001~1,320,000 | 34,500 | |
37 | 1,320,001~1,380,000 | 36,500 | |
38 | 1,380,001~1,440,000 | 38,500 | |
39 | 1,440,001~1,500,000 | 40,500 | |
40 | 1,500,001円以上 | (対象収入額-150万円)×0.9÷12月÷2+40,500円(100円未満切り捨て) | |
(注) 1 障害者が負担すべき額は、対象収入額等による階層区分に応じ、負担基準月額の欄に掲げる額とする。 2 この表において「対象収入額」とは、収入額(社会通念上収入として認定することが適当でないものを除く。)から、租税、社会保険料等の必要経費の額を控除した額をいう。 | |||
(4) 障害福祉サービス(療養介護、生活介護、自立訓練、宿泊型自立訓練、就労移行支援、就労継続支援)及び旧法通所施設被措置者の扶養義務者の利用者負担額((2)に該当する者を除く。)
税額等による階層区分 | 負担基準月額 | ||
療養介護、生活介護、自立訓練、宿泊型自立訓練、就労移行支援、就労継続支援、旧法通所施設 | |||
A | 生活保護法第6条第1項に規定する被保護者 | 円 0 | |
B | 当該年度分の市町村民税が非課税の者(A階層に該当する者を除く。) | 0 | |
C1 | 前年分の所得税が非課税の者(A階層又はB階層に該当する者を除く。) | 当該年度分の市町村民税のうち均等割のみ課税の者 | 1,100 |
C2 | 当該年度分の市町村民税のうち所得割が課税の者 | 1,600 | |
|
| 前年分の所得税額の年額区分 |
|
D1 | 前年分の所得税が課税の者(A階層又はB階層に該当する者を除く。) | 0円~30,000円 | 2,200 |
D2 | 30,001~80,000 | 3,300 | |
D3 | 80,001~140,000 | 4,600 | |
D4 | 140,001~280,000 | 7,200 | |
D5 | 280,001~500,000 | 10,300 | |
D6 | 500,001~800,000 | 13,500 | |
D7 | 800,001~1,160,000 | 17,100 | |
D8 | 1,160,001~1,650,000 | 21,200 | |
D9 | 1,650,001~2,260,000 | 25,700 | |
D10 | 2,260,001~3,000,000 | 30,600 | |
D11 | 3,000,001~3,960,000 | 35,900 | |
D12 | 3,960,001~5,030,000 | 41,600 | |
D13 | 5,030,001~6,270,000 | 47,800 | |
D14 | 6,270,001円以上 | 介護給付費等基準額及び療養介護医療費基準額又は旧法施設支援費基準額 | |
(注) 1 障害者の扶養義務者(障害者の入所時に障害者と同一の世帯に属し、かつ、生計を同じくすると認められる配偶者又は子(障害者が20歳未満の場合においては、配偶者、父母又は子)のうち、市町村民税又は所得税の税額が最も高い者をいう。以下同じ。)が負担すべき額は、それぞれ税額等による階層区分に応じ、負担基準月額の欄に掲げる額とする。 2 注1の規定にかかわらず、扶養義務者が負担すべき額が、介護給付費等基準額及び療養介護医療費基準額又は旧法施設支援費基準額から障害者本人が負担する額を控除した額を超える場合は、当該控除した額を負担するものとする。 3 この表において「市町村民税」とは、地方税法(昭和25年法律第226号)の規定による市町村民税(同法の規定による特別区民税を含む。)をいい、「均等割」及び「所得割」とは、それぞれ、同法第292条第1項第1号及び第2号に規定する均等割及び所得割(それぞれ、同法の規定による特別区民税に係るものを含む。)をいう。ただし、均等割又は所得割の額の計算においては、同法第323条の規定により市町村民税の減免が行われた場合には、その額を所得割の額又は均等割の額から順次控除した額を所得割の額又は均等割の額とし、所得割の額の計算においては、同法第314条の7及び同法附則第5条第3項の規定は適用しないものとする。 4 この表において「所得税」とは、所得税法(昭和40年法律第33号)、租税特別措置法(昭和32年法律第26号)、経済社会の変化等に対応して早急に講ずべき所得税及び法人税の負担軽減措置に関する法律(平成11年法律第8号)及び災害被害者に対する租税の減免、徴収猶予等に関する法律(昭和22年法律第175号)の規定によって計算される所得税をいう。ただし、所得税額の計算においては、次の規定は適用しないものとする。 (1) 所得税法第92条第1項並びに第95条第1項、第2項及び第3項 (2) 租税特別措置法第41条第1項及び第2項並びに第41条の2 (3) 租税特別措置法等の一部を改正する法律(平成10年法律第23号)附則第12条 | |||
(5) 障害福祉サービス(居宅介護、行動援護、重度訪問介護、短期入所、共同生活介護、共同生活援助)被措置者及び扶養義務者利用者負担額
税額等による階層区分 | 上限月額 | 負担基準額 | |||||
居宅介護 行動援護 30分当たり | 重度訪問介護 1時間当たり | 短期入所 1日当たり | グループホーム ケアホーム 1月当たり | ||||
A | 生活保護法(昭和25年法律第144号)第6条第1項に規定する被保護者 | 円 0 | 円 0 | 円 0 | 円 0 | 円 0 | |
B | 当該年度分の市町村民税が非課税の者(A階層に該当する者を除く。) | 0 | 0 | 0 | 0 | 0 | |
C1 | 前年分の所得税が非課税の者(A階層又はB階層に該当する者を除く。) | 当該年度分の市町村民税のうち均等割のみ課税の者 | 1,100 | 50 | 100 | 100 | 1,100 |
C2 | 当該年度分の市町村民税のうち所得割が課税の者 | 1,600 | 100 | 200 | 200 | 1,600 | |
|
| 前年分の所得税額の年額区分 |
|
|
|
|
|
D1 | 前年分の所得税が課税の者(A階層又はB階層に該当する者を除く。) | 0円~30,000円 | 2,200 | 150 | 300 | 300 | 2,200 |
D2 | 30,001~80,000 | 3,300 | 200 | 400 | 400 | 3,300 | |
D3 | 800,001~140,000 | 4,600 | 250 | 500 | 600 | 4,600 | |
D4 | 140,001~280,000 | 7,200 | 300 | 600 | 1,000 | 7,200 | |
D5 | 280,001~500,000 | 10,300 | 400 | 800 | 1,400 | 10,300 | |
D6 | 500,001~800,000 | 13,500 | 500 | 1,000 | 1,800 | 13,500 | |
D7 | 800,001~1,160,000 | 17,100 | 600 | 1,200 | 2,300 | 17,100 | |
D8 | 1,160,001~1,650,000 | 21,200 | 800 | 1,600 | 2,800 | 21,200 | |
D9 | 1,650,001~2,260,000 | 25,700 | 1,000 | 2,000 | 3,400 | 25,700 | |
D10 | 2,260,001~3,000,000 | 30,600 | 1,200 | 2,400 | 4,100 | 30,600 | |
D11 | 3,000,001~3,960,000 | 35,900 | 1,400 | 2,800 | 4,800 | 35,900 | |
D12 | 3,960,001~5,030,000 | 41,600 | 1,600 | 3,200 | 5,500 | 41,600 | |
D13 | 5,030,001~6,270,000 | 47,800 | 1,900 | 3,800 | 6,400 | 47,800 | |
D14 | 6,270,001円以上 | 介護給付費等基準額 | 介護給付費等基準額 | 介護給付費等基準額 | 介護給付費等基準額 | 介護給付費等基準額 | |
(注) 1 障害者及びその扶養義務者(障害者と同一の世帯に属し、かつ、生計を同じくすると認められる配偶者又は子(障害者が20歳未満の場合においては、配偶者、父母又は子)のうち、市町村民税又は所得税の税額が最も高いものに限る。以下同じ。)が負担すべき額は、それぞれ、税額等による階層区分に応じ、負担基準額の欄に掲げる額とする(行動援護については、所要時間が4時間30分以上の場合は、当該額を10倍した額を同日分の負担すべき額とする。)。ただし、障害者にあっては、介護給付費等基準額を上限とし、扶養義務者にあっては、介護給付費等基準額から障害者本人が負担する額を控除した額を上限とする。 2 注1の規定にかかわらず、障害者及びその扶養義務者の1月当たりの負担額は、それぞれ、税額等による階層区分に応じ、上限月額の欄に掲げる額を上限とする。 3 この表において「市町村民税」とは、地方税法(昭和25年法律第226号)の規定による市町村民税(同法の規定による特別区民税を含む。)をいい、「均等割」及び「所得割」とは、それぞれ、同法第292条第1項第1号及び第2号に規定する均等割及び所得割(それぞれ、同法の規定による特別区民税に係るものを含む。)をいう。ただし、均等割又は所得割の額の計算においては、同法第323条の規定により市町村民税の減免が行われた場合には、その額を所得割の額又は均等割の額から順次控除した額を所得割の額又は均等割の額とし、所得割の額の計算においては、同法第314条の7及び同法附則第5条第3項の規定は適用しないものとする。 4 この表において「所得税」とは、所得税法(昭和40年法律第33号)、租税特別措置法(昭和32年法律第26号)、経済社会の変化等に対応して早急に講ずべき所得税及び法人税の負担軽減措置に関する法律(平成11年法律第8号)及び災害被害者に対する租税の減免、徴収猶予等に関する法律(昭和22年法律第175号)の規定によって計算される所得税をいう。ただし、所得税額の計算においては、次の規定は適用しないものとする。 (1) 所得税法第92条第1項並びに第95条第1項、第2項及び第3項 (2) 租税特別措置法第41条第1項及び第2項並びに第41条の2 (3) 租税特別措置法等の一部を改正する法律(平成10年法律第23号)附則第12条 | |||||||